고정 헤더 영역

상세 컨텐츠
본문
은퇴 후에는 소득이 줄어드는 반면, 특정 시기에 현금이 많이 필요한 순간이 발생합니다. 이러한 시기를 미리 예상하고 대비하면 자금 부족 문제를 최소화할 수 있습니다.
📌 은퇴 후 가장 현금이 많이 필요한 시기 TOP 5
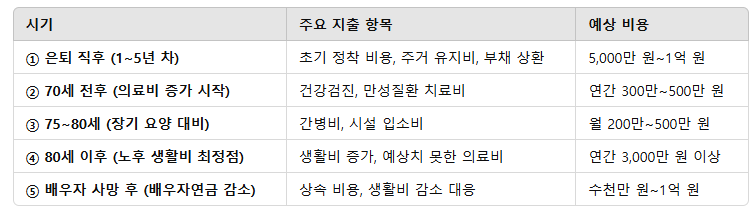
① 은퇴 직후 (1~5년 차): 초기 정착 비용 및 부채 상환
✅ 가장 많은 자금이 필요할 시기
- 은퇴 후 바로 국민연금이나 주택연금을 받지 못하는 경우 소득 공백이 발생
- 퇴직금 활용, 노후 주택 정리, 이사비, 주택 유지보수비 필요
- 남아있는 대출이 있다면 일부 상환 필요
📌 대비 전략
✔ 퇴직금, 예금 등의 단기 유동성 자금(5,000만 원~1억 원) 확보
✔ 주택연금 조기 가입 검토하여 소득 공백 최소화
✔ 부채가 있다면 고금리 대출 우선 상환
② 70세 전후 (의료비 증가 시작)
✅ 건강 관련 지출 증가
- 정기 건강검진(위·대장 내시경, MRI 등) 및 만성질환 관리 비용
- 의료비 지출이 증가하지만, 본격적인 요양비 발생 전
📌 대비 전략
✔ 건강보험 + 실손보험 유지하여 의료비 절감
✔ 연 500만 원 정도 의료비 대비 예비비 마련
✔ 건강검진 및 만성질환 관리 철저히 하여 치료비 부담 최소화
③ 75~80세 (장기 요양 대비)
✅ 간병비 및 요양시설 비용 본격 발생
- 건강이 나빠지면서 간병인 고용(월 200만 원 이상) 또는 요양시설 입소(월 300~500만 원) 가능성
- 국민건강보험공단의 장기요양보험 적용 여부에 따라 비용 차이 큼
📌 대비 전략
✔ 장기요양보험 활용하여 공적 지원 최대한 받기
✔ 주택연금 수령액 증가 또는 배당·월세 수입으로 보완
✔ 장기요양보험 혜택을 받기 위해 건강보험료 납부 유지
④ 80세 이후 (노후 생활비 최정점)
✅ 의료비 + 간병비 + 생활비 총액 최고점
- 대다수 은퇴자들이 자산을 거의 소진하는 시기
- 배우자와 둘 다 생존 시 생활비 부담 지속 증가
- 자녀 지원이 필요할 수도 있음
📌 대비 전략
✔ 80세 이후 주택연금 또는 부동산 처분 고려
✔ 추가 소득원(배당주, 월세, 연금)으로 현금흐름 유지
✔ 예상치 못한 지출을 위해 비상금 5,000만 원 이상 확보
⑤ 배우자 사망 후 (소득 감소)
✅ 배우자연금 감소 및 상속 관련 지출 발생
- 국민연금 배우자 수급액이 감소하여 소득이 줄어듦
- 상속세 발생 시 일시적인 자금 필요
- 생활비 추가 확보 필요
📌 대비 전략
✔ 배우자연금 감액을 고려해 고정수입(주택연금, 배당소득) 확보
✔ 상속세 절감을 위해 사전 증여 및 상속 계획 수립
✔ 배우자 사망 후 거주 비용 절감을 위해 주택 다운사이징 고려
은퇴 후 가장 이상적인 현금흐름 조합 -> 안정성 + 세금 절감 + 유동성 확보
은퇴 후 가장 이상적인 현금흐름 조합 -> 안정성 + 세금 절감 + 유동성 확보
은퇴 후 안정적인 생활을 위해서는 고정적인 수입이 꾸준히 들어오는 구조를 만드는 것이 중요합니다. 특히, 물가 상승에 대응 가능하고, 세금과 건강보험료 부담을 최소화하며, 예상치 못한 지
focusedfrantic.com
은퇴 후 주택임대소득이 연 2,000만 원 이하일 때 발생하는 영향 총정리 -> 세금, 연금 수령 영향 등
은퇴 후 주택임대소득이 연 2,000만 원 이하일 때 발생하는 영향 총정리 -> 세금, 연금 수령 영향
📌 기준 조건실거주 아파트 1채 + 갭투자 아파트 1채 (월세 수입 발생)연간 주택임대소득 2,000만 원 이하1. 세금 영향 (임대소득세, 건강보험료 등)(1) 임대소득세✅ 연 2,000만 원 이하라면 "분리과
focusedfrantic.com
반응형
'은퇴준비' 카테고리의 다른 글
| [은퇴] 은퇴후 갭투자를 유지할때 미리 대비해야 하는 리스크? (0) | 2025.03.04 |
|---|---|
| [은퇴] 은퇴를 앞두고 실거주 1개 + 갭투자 1개 전략 어떨까? -> 장점과 리스크 분석 (0) | 2025.03.04 |
| 은퇴 후 가장 이상적인 현금흐름 조합 -> 안정성 + 세금 절감 + 유동성 확보 (0) | 2025.02.19 |
| 은퇴 후 주택임대소득이 연 2,000만 원 이하일 때 발생하는 영향 총정리 -> 세금, 연금 수령 영향 등 (0) | 2025.02.19 |
| 실거주 아파트 1채 + 갭투자 아파트(월세수입) 보유시 절세방안 (0) | 2025.02.19 |


