고정 헤더 영역

상세 컨텐츠
본문
은퇴 후 안정적인 생활을 위해서는 고정적인 수입이 꾸준히 들어오는 구조를 만드는 것이 중요합니다. 특히, 물가 상승에 대응 가능하고, 세금과 건강보험료 부담을 최소화하며, 예상치 못한 지출에도 대비할 수 있는 조합이 이상적입니다.
✅ 가장 이상적인 현금흐름 조합 (안정성 + 세금 절감 + 유동성 확보)
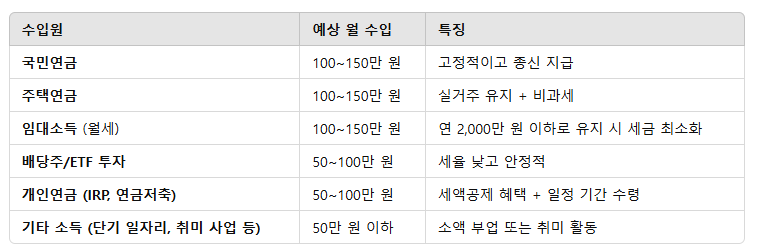
✅ 총 예상 월 수입: 400~600만 원
💡 국민연금 + 주택연금 + 월세 + 배당주 조합으로 "세금 절감 + 물가 대응 + 안정성" 모두 확보 가능
① 국민연금 (기본 연금)
✅ 가장 안정적인 현금흐름의 중심
- 물가연동으로 평생 지급됨
- 세금 부담 없음 (비과세)
- 최대한 오래 납입하여 연금 수령액 극대화
📌 전략
- 10년 이상 납부하여 최소 수령 가능
- 65세 이후 수령을 늦출 경우(연기연금) 7.2% 추가 증가 가능
- 국민연금 납입기간을 늘려 월 150만 원 이상 확보하는 것이 목표
② 주택연금 (거주지 활용)
✅ 거주하면서 매월 연금 수령 가능
- 9억 원 이하 주택이면 가입 가능
- 종신 지급 + 세금 없음
- 나이가 많을수록 지급액 증가 (70세 이후 가입 시 더 유리)
📌 전략
- 실거주 아파트를 매도하지 않고 주택연금 가입
- 은퇴 후 현금 흐름 부족 시 역모기지 활용 가능
③ 임대소득 (월세 수입)
✅ 고정 수입원, 연 2,000만 원 이하로 유지하면 세금 최소화
- 월세 소득이 2,000만 원 이하면 분리과세(14%) 적용 → 세금 부담 적음
- 국민연금/주택연금과 함께 활용하면 생활비 안정적
📌 전략
- 임대소득을 2,000만 원 이하로 유지하여 건강보험료 상승 방지
- 공실 위험이 낮은 지역에 위치한 주택 보유
- 노후화 대비하여 유지보수 비용을 사전에 고려
④ 배당주/ETF 투자 (현금성 자산)
✅ 배당소득으로 생활비 보충 가능, 세금 부담 낮음
- 배당주, ETF(고배당주 ETF, 리츠 등)에서 연 4~6% 배당수익 가능
- 금융소득세 15.4% 부과되지만, 연 2,000만 원 이하까지 종합소득세 부담 없음
- 주가 상승 시 시세차익도 가능
📌 전략
- 배당률이 4% 이상인 안정적인 배당주 및 ETF에 투자
- 연 2,000만 원 이하로 배당소득 유지하여 종합과세 방지
- 국내 배당 ETF, 미국 배당주(우량 배당 성장주) 활용
⑤ 개인연금 (IRP, 연금저축 활용)
✅ 노후 생활비 보충 + 세액공제 혜택
- IRP(개인퇴직연금), 연금저축을 활용하면 세제 혜택 가능
- 연금 개시 후 10년 이상 분할 수령 시 세율 3.3~5.5%로 낮아짐
📌 전략
- 연금저축 + IRP 가입 후 세액공제 받으면서 연금 마련
- 10년 이상 분할 수령하여 세율 낮추기
⑥ 기타 소득 (취미 사업, 부업 등)
✅ 은퇴 후에도 추가 소득 창출 가능
- 소일거리, 강의, 컨설팅, 블로그 운영 등으로 소소한 수입 확보 가능
- 건강보험료 부담을 늘리지 않는 수준으로 유지
📌 전략
- 부업 소득이 연 500만 원 이하면 건강보험료 영향 없음
- 취미 기반의 수익 창출 (예: 온라인 강의, 블로그, 유튜브 등)
📌 최적의 현금흐름 조합 전략
✅ ① 국민연금 + 주택연금으로 기본 생활비(고정수입) 확보
✅ ② 월세 소득을 연 2,000만 원 이하로 조정하여 세금 최소화
✅ ③ 배당주/ETF에서 추가 현금흐름 확보 (연 4~6% 수익)
✅ ④ 개인연금(IRP, 연금저축) 활용하여 세금 절감 및 추가 연금 수령
✅ ⑤ 부업·취미 기반 소득 추가 확보 (소액이면 건강보험료 영향 없음)
💡 "연금(국민연금+주택연금) + 월세소득 + 배당투자 + 개인연금 + 소액 부업"의 조합이 가장 이상적인 현금흐름 구조
✔ 고정수입(국민연금+주택연금) → 기본 생활비 충당
✔ 임대소득(2,000만 원 이하) → 안정적인 현금흐름 + 세금 최소화
✔ 배당투자 + 개인연금 → 추가적인 생활비 지원 + 절세
✔ 부업 및 기타 소득 → 유동적인 필요 자금 마련 가능
➡ 이 조합을 유지하면 은퇴 후에도 생활비 걱정 없이 안정적인 현금흐름을 유지할 수 있음.
은퇴 후 주택임대소득이 연 2,000만 원 이하일 때 발생하는 영향 총정리 -> 세금, 연금 수령 영향 등
은퇴 후 주택임대소득이 연 2,000만 원 이하일 때 발생하는 영향 총정리 -> 세금, 연금 수령 영향
📌 기준 조건실거주 아파트 1채 + 갭투자 아파트 1채 (월세 수입 발생)연간 주택임대소득 2,000만 원 이하1. 세금 영향 (임대소득세, 건강보험료 등)(1) 임대소득세✅ 연 2,000만 원 이하라면 "분리과
focusedfrantic.com
실거주 아파트 1채 + 갭투자 아파트(월세수입) 보유시 절세방안
실거주 아파트 1채 + 갭투자 아파트(월세수입) 보유시 절세방안
실거주 아파트 1채 + 갭투자 아파트(월세 수입 발생) 보유 시 고려해야 할 세금과 절세 전략을 상세히 정리합니다.1. 보유 단계에서의 세금 절세 전략① 종합부동산세 (종부세)📌 세금 개요1주택
focusedfrantic.com
반응형
'은퇴준비' 카테고리의 다른 글
| [은퇴] 은퇴를 앞두고 실거주 1개 + 갭투자 1개 전략 어떨까? -> 장점과 리스크 분석 (0) | 2025.03.04 |
|---|---|
| 은퇴 후 가장 현금이 많이 필요한 시기와 대비 전략 (0) | 2025.02.19 |
| 은퇴 후 주택임대소득이 연 2,000만 원 이하일 때 발생하는 영향 총정리 -> 세금, 연금 수령 영향 등 (0) | 2025.02.19 |
| 실거주 아파트 1채 + 갭투자 아파트(월세수입) 보유시 절세방안 (0) | 2025.02.19 |
| isa 계좌로 미국 시장에 투장할 수 있는 에너지 섹터 ETF 추천 : KBSTAR 미국S&P에너지 (3) | 2024.12.24 |


