고정 헤더 영역
상세 컨텐츠
본문
반응형
LTV(담보인정비율)**과 **DSR(총부채원리금상환비율)**의 안정성 기준은 대출 상환 가능성과 금융 리스크 관리를 평가하기 위해 정해진 지표입니다. 안정성 기준은 대출자와 금융기관 모두의 재정적 안정성을 유지하기 위해 설정되며, 정책적, 경제적 맥락에서 정의됩니다. 아래에서 두 지표의 안정성 기준을 설명하겠습니다.
1. LTV(담보인정비율)의 안정성 기준
LTV란?
- LTV(Loan to Value)는 주택 가치를 기준으로 대출 가능한 금액의 비율을 나타냅니다.
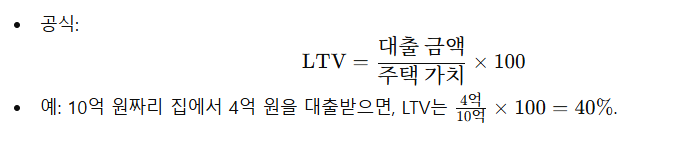
안정성 기준
- LTV 규제 한도는 정부가 부동산 시장 안정화를 위해 설정한 법적 기준입니다.
- 한국의 규제 기준:
- 투기과열지구:
- 9억 원 이하: 최대 40%.
- 9억 원 초과분: 최대 20%.
- 15억 원 초과 주택: 대출 불가.
- 조정대상지역: 최대 50%.
- 투기과열지구:
안정적 LTV의 의미
- 40% 이하: 일반적으로 안정적인 비율로 간주.
- 집값 하락 시 담보 가치가 대출 금액을 초과하지 않아 금융기관의 손실 위험이 낮음.
- 70% 이상: 리스크 증가.
- 주택 가격 하락 시 담보 가치가 대출 금액보다 낮아질 가능성이 커져 역전세 위험 발생.
LTV 안정성의 핵심 요인
- 집값 하락 리스크:
- LTV가 낮으면 집값 하락 시에도 대출금이 담보 가치를 초과하지 않아 위험이 적음.
- 금융기관의 리스크 관리:
- 낮은 LTV는 은행의 대출 회수 가능성을 높여 금융 시스템 안정성을 유지.
- 대출자의 상환 가능성:
- LTV가 낮을수록 대출 상환 부담이 적어지고, 채무 불이행 가능성이 줄어듦.
2. DSR(총부채원리금상환비율)의 안정성 기준
DSR이란?
- DSR(Debt Service Ratio)은 개인 소득 대비 모든 금융 부채의 연간 원리금 상환액 비율을 나타냅니다.
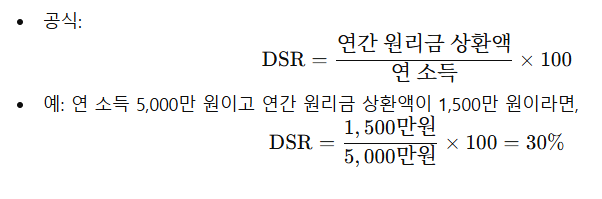
안정성 기준
- DSR 규제 기준(한국):
- 2022년 7월 이후:
- 40% 초과 금지: 대출자가 연 소득의 40%를 넘는 금액을 원리금 상환에 사용할 수 없음.
- 예외: 고소득자(1억 원 초과 연봉)의 경우 규제가 완화될 수 있음.
- 2022년 7월 이후:
안정적 DSR의 의미
- 30% 이하: 일반적으로 안정적.
- 상환 부담이 소득의 30% 이내에 머물면 생활비와 저축 여유가 충분.
- 40% 이상: 위험 증가.
- 상환 부담이 과도해 생활비 부족, 추가 대출 의존, 채무 불이행 가능성이 커짐.
DSR 안정성의 핵심 요인
- 소득 대비 상환 여력:
- DSR이 낮을수록 대출자가 소득 내에서 상환 가능.
- 생활비와 저축 여력:
- DSR이 높으면 다른 지출(생활비, 저축, 비상금) 여력이 감소.
- 금리 상승 위험:
- 변동 금리 대출의 경우 금리가 인상되면 DSR이 높아져 상환 부담이 급증할 수 있음.
3. LTV와 DSR의 관계
- LTV는 담보 가치 대비 대출 비율을 기준으로, 주택 시장과 금융기관의 안정성을 평가.
- DSR은 소득 대비 상환 여력을 기준으로, 개인의 대출 적정성을 평가.
- 두 지표는 상호 보완적으로 작동하여:
- LTV 규제로 집값 하락 위험을 제한.
- DSR 규제로 개인의 과도한 대출을 제한.
똘똘한 한채로 갈아탈 때 고려사항 : 입지, 주거, 건물상태 등
똘똘한 한채로 갈아탈 때 고려사항 : 입지, 주거, 건물상태 등
똘똘한 한 채로 갈아탈 때는 장기적인 관점에서 안정성과 투자 가치를 모두 고려해야 합니다. 다음은 주요 고려사항입니다:1. 입지교통 접근성: 지하철역, 버스 정류장 등 대중교통이 가깝고 편
focusedfrantic.com
2025년 서울 아파트 재건축 전망 : 정부 규제 완화 가능성, 부동산 시장 안정화 정책의 영향 등
2025년 서울 아파트 재건축 전망 : 정부 규제 완화 가능성, 부동산 시장 안정화 정책의 영향 등
2025년 서울 아파트 재건축 시장은 정책 변화, 경제 상황, 공급 부족 문제 등이 복합적으로 작용하여 다양한 양상을 보일 것으로 전망됩니다. 다음은 2025년 재건축 시장의 주요 전망과 영향을 분
focusedfrantic.com
반응형
'Money > 지역 전망' 카테고리의 다른 글
| 신길뉴타운 학군 분석 : 학업성취도와 교육 환경 (4) | 2024.12.13 |
|---|---|
| 1주택자가 상급지로 갈아타는 요령 및 고려사항 (5) | 2024.12.13 |
| 청량리역 부근의 미래 전망 :도시 환경 개선, 교통 허브, 부동산 가치 상승 등 (3) | 2024.12.12 |
| 청량리역 부근 재개발로 인해 수혜받는 지역 총정리 (3) | 2024.12.12 |
| 민주당 집권기의 부동산 가격 변동 추이와 원인 분석 (3) | 2024.12.12 |


