고정 헤더 영역

상세 컨텐츠
본문
IRP(개인퇴직연금)는 장기 투자에 최적화된 계좌이며, 배당 ETF는 IRP의 세제 혜택과 복리 효과를 극대화할 수 있는 대표적인 투자 자산입니다.
하지만 단순히 배당률이 높은 ETF만 선택하면 장기 운용에서 변동성 리스크가 커질 수 있습니다.
이 글에서는 IRP에서 운용할 최적의 배당 ETF 포트폴리오를 단계별로 구성해 보겠습니다.
1. IRP에서 배당 ETF를 운용해야 하는 이유
- 세제 혜택 극대화: 배당소득·매매차익이 과세이연 → 연금 수령 시 3.3~5.5% 저율 과세
- 복리 효과: 배당금이 자동 재투자되어 장기 수익률 상승
- 안정적 노후 현금 흐름: 연금 수령 후 배당금 + 매도 병행 가능
- IRP의 장기 운용 특성과 배당 ETF의 낮은 변동성이 궁합이 좋음
2. IRP 배당 ETF 포트폴리오 구성 원칙
- 국내 vs 해외 비중 분산
- 국내 ETF로 수수료 절감 + 환율 리스크 회피
- 해외 ETF(펀드·랩어카운트)로 배당 성장성과 글로벌 분산 효과 확보
- 고배당 + 배당 성장 조합
- 고배당 ETF: 안정적인 현금 흐름
- 배당 성장 ETF: 장기 자산 증식 효과
- 연금 개시 시점에 따른 비중 조절
- 연금 개시 10년 전: 주식형·배당 ETF 비중 확대
- 연금 개시 5년 전: 채권형 ETF 비중 확대 → 변동성 축소
3. IRP 최적 배당 ETF 포트폴리오 (2025년 추천)
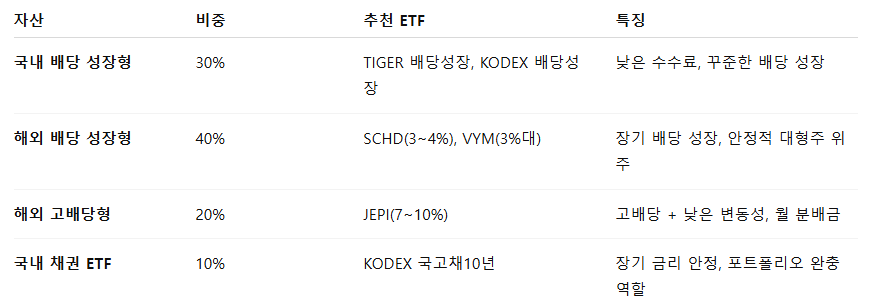
✅ ① 기본형 포트폴리오 (연금 개시 10년 이상 남은 투자자)
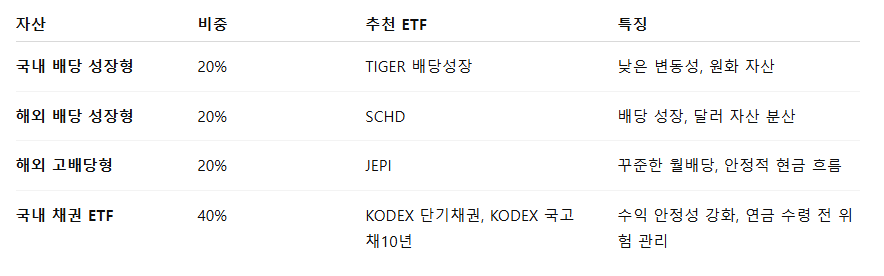
✅ ② 안정형 포트폴리오 (연금 개시 5년 이내 투자자)
4. IRP 배당 ETF 운용 팁
- 배당금 재투자 필수 → IRP 계좌 내 배당금 자동 재투자 설정
- 연 1~2회 리밸런싱 → 국내/해외, 주식/채권 비중 조절
- 환율 분산 → 원화 자산(국내 ETF) + 달러 자산(해외 ETF 펀드) 혼합
- 연금 개시 후 전략 → 배당금 + 일부 매도 병행, 필요한 금액만 인출
5. 결론: IRP 배당 ETF 이렇게 운용하라
- 장기 투자자(10년 이상): 고배당 + 배당 성장 ETF 위주로 비중 확대
- 연금 개시 임박(5년 이내): 채권 ETF 비중 늘려 안정성 강화
- 국내 + 해외 혼합 전략으로 세제 혜택, 복리 효과, 안정적인 노후 현금 흐름을 동시에 확보
IRP 계좌는 단순한 저축이 아닌 장기 배당 포트폴리오 운용의 핵심 계좌입니다.
IRP에서 배당 ETF 투자, 국내 ETF vs 해외 ETF 장단점 비교
IRP에서 배당 ETF 투자, 국내 ETF vs 해외 ETF 장단점 비교
IRP(개인퇴직연금) 계좌에서 배당 ETF 투자는 노후 준비와 세제 혜택을 동시에 얻을 수 있는 인기 전략입니다.하지만 국내 배당 ETF와 해외 배당 ETF는 특징과 수익 구조가 달라, IRP 계좌에서 운용할
focusedfrantic.com
IRP 연금 수령, 어떤 방법으로 하나? 매도 과정까지 정리 -> 만 55세 이상, 최소 5년 이상 분할 수령
IRP 연금 수령, 어떤 방법으로 하나? 매도 과정까지 정리 -> 만 55세 이상, 최소 5년 이상 분할 수령
IRP(Individual Retirement Pension, 개인퇴직연금)는 55세 이후 연금 형태로 수령할 수 있는 노후 준비 계좌입니다. 하지만 “연금 수령 시 ETF나 펀드를 어떻게 매도하나?”, **“현금화 과정은 어떻게 진
focusedfrantic.com
반응형
'Money > 주식' 카테고리의 다른 글
| IRP 투자, 배당 성장 ETF vs 고배당 ETF 차이 분석 -> 고배당은 배당 성장과 주가 상승은 제한적 (0) | 2025.07.16 |
|---|---|
| IRP에서 배당 ETF 투자, 국내 ETF vs 해외 ETF 장단점 비교 (0) | 2025.07.16 |
| IRP 투자용 ETF 추천 -> 안정적인 현금 흐름과 낮은 변동성 (0) | 2025.07.16 |
| IRP 연금 수령 시점, 주식시장 폭락 시 대응/준비법 -> 연금 개시 5년 전부터 리밸런싱 (0) | 2025.07.16 |
| IRP 연금 수령, 어떤 방법으로 하나? 매도 과정까지 정리 -> 만 55세 이상, 최소 5년 이상 분할 수령 (0) | 2025.07.16 |


